30. 9. 2026 | 4 minúty čítania
Rozvod a hypotéka: Kto ju musí platiť a čo ak sa s ex-partnerom nedohodnete?
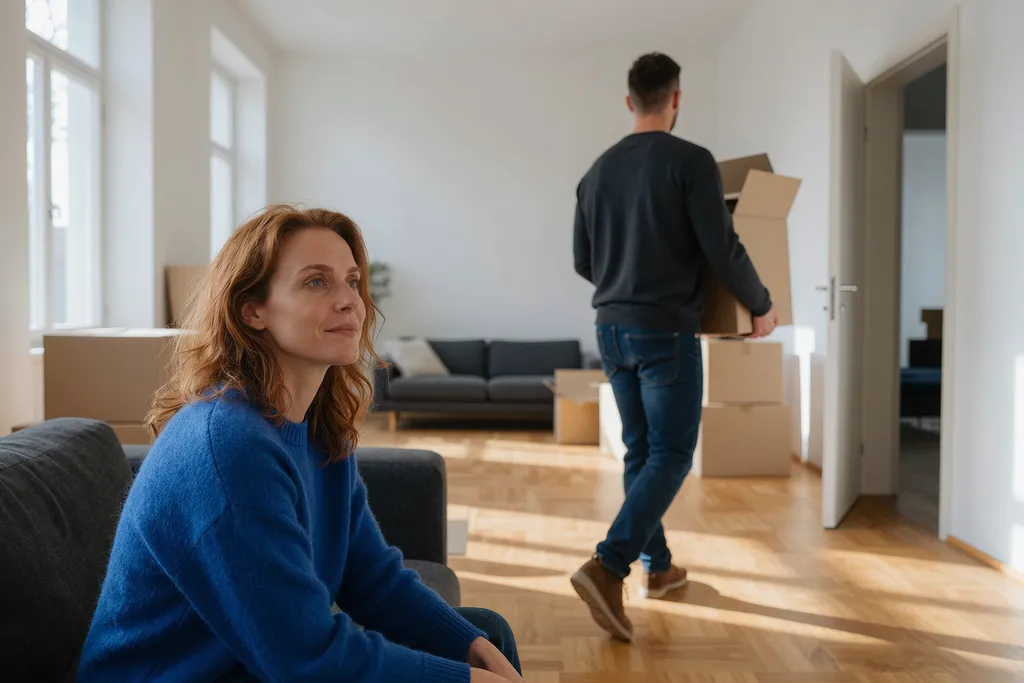
Rozvod alebo rozchod je náročné životné obdobie a hypotéka na spoločné bývanie situáciu často ešte skomplikuje. Kto ju musí splácať, keď sa vzťah skončí? Čo ak sa s bývalým partnerom na ničom nedohodnete? A dá sa z úveru „vystúpiť“, ak sa nehnuteľnosť rozhodne si ponechať len jeden z vás?
Čo sa stane s hypotékou po rozvode?
Ak ste si s bývalým manželom alebo manželkou zobrali hypotéku spoločne, rozvod na tom nič nemení – voči banke ste naďalej obaja spoločnými dlžníkmi z úverovej zmluvy. To znamená, že banka môže požadovať splátky od ktoréhokoľvek z vás, bez ohľadu na to, kto z nehnuteľnosti odišiel alebo komu bola pridelená do vlastníctva.
Dôležité je totiž rozlišovať dve veci: vlastníctvo nehnuteľnosti a zodpovednosť za hypotéku. Ide o dva samostatné právne vzťahy. Zmena vlastníka nehnuteľnosti (napríklad na základe dohody o vysporiadaní bezpodielového spoluvlastníctva manželov) automaticky neznamená zmenu podmienok dohodnutých s bankou v úverovej zmluve. Kým sa nedohodnete s bankou inak, zostávate obaja dlžníkmi presne v takom rozsahu, ako bolo dohodnuté pri podpise zmluvy.
Preto odporúčame prísť do banky hneď, keď sa dohodnete na vysporiadaní so svojím ex-partnerom.
Kto musí platiť hypotéku po rozvode?
Splácať musia obaja bývalí manželia – aj ten, kto sa z nehnuteľnosti odsťahoval, aj ten, kto v nej zostal. Úverovú zmluvu totiž podpísali obaja a obaja sú v nej rovnocennými dlžníkmi. Banka môže úhradu splátky požadovať od ktoréhokoľvek z vás – bez ohľadu na to, kto reálne v byte alebo dome býva.
Čo sa stane, ak jeden z ex-partnerov prestane platiť? Banka môže splátky žiadať od druhého dlžníka. Ak by úver napriek tomu nebol riadne splácaný, môže v súlade s podmienkami úverovej zmluvy a príslušnými právnymi predpismi požadovať splatenie celého úveru naraz. V krajnom prípade môže nasledovať predaj nehnuteľnosti v dražbe. Práve preto sa oplatí riešiť situáciu čo najskôr, nie čakať, kým sa problém nahromadí.
Stačí dohoda medzi ex-partnermi, alebo je potrebné aj niečo iné?
Toto je jedna z najčastejších otázok a odpoveď je jasná: dohoda medzi vami dvoma nestačí, a to ani vtedy, keď je dohoda o vysporiadaní bezpodielového spoluvlastníctva manželov (BSM) spísaná vo forme notárskej zápisnice. Banka nie je účastníkom tejto dohody, a preto pre ňu nie je záväzná.
Úverová zmluva je samostatný záväzkový vzťah medzi bankou a dlžníkmi. Jej zmena – vrátane zmeny osoby dlžníka – si vyžaduje súhlas banky. Dohodu o vysporiadaní BSM teda predložíte banke, tá ju posúdi, a ak ju schváli, zmena sa vykoná formou dodatku k úverovej zmluve, ktorý podpíšu všetci dotknutí dlžníci aj banka.
Rovnako platí, že samotné vysporiadanie (alebo nevysporiadanie) BSM nemá vplyv na váš záväzok voči banke. Bez ohľadu na to, či si medzi sebou majetok vysporiadate, obaja zostávate zaviazaní splácať úver presne podľa podmienok dohodnutých v úverovej zmluve. Prídite do banky požiadať o zmenu v dlžníkoch v úverovej zmluve, banka túto žiadosť posúdi a v prípade schválenia všetci dlžníci podpíšu dodatok k úverovej zmluve.
Chce si nehnuteľnosť ponechať len jeden z partnerov?
Ak sa rozhodnete, že hypotéku aj nehnuteľnosť prevezme len jeden z vás, je potrebné, aby ste ako pôvodní dlžníci prišli spoločne do banky a požiadali o zmenu – konkrétne o vyviazanie jedného z dlžníkov z úverovej zmluvy. Banka žiadosť posúdi a v prípade schválenia podpíšete dodatok k úverovej zmluve.
Čo bude banka posudzovať? Predovšetkým schopnosť klienta, ktorý hypotéku preberá, splácať úver sám. Zohľadňujeme jeho príjem, existujúce úverové záväzky, prípadné výživné a náklady na zabezpečenie základných životných potrieb – aby si banka overila, že mu po splátke zostane dostatok prostriedkov na bežný život.
Aké doklady je potrebné doložiť?
Ak ste zamestnaní, príjem si väčšinou vieme overiť priamo cez Sociálnu poisťovňu a žiadne doklady nepotrebujete.
Ak podnikáte, doklady sa líšia podľa charakteru a zamerania vášho podnikania.
Vždy budeme potrebovať aj právoplatný rozsudok o rozvode a dohodu (alebo aspoň návrh dohody) o vysporiadaní BSM.
Ako dlho to trvá? Ak dodáte všetky potrebné doklady hneď a nie je potrebné nič dopĺňať, posúdenie žiadosti zvyčajne trvá do dvoch týždňov.
Musí sa to riešiť práve pri konci fixácie? Nie – vyviazanie z hypotéky môžete riešiť kedykoľvek, nezávisle od toho, kedy vám končí fixácia úrokovej sadzby.
Vzniknú pri tom nejaké poplatky? Áno, za zmenu podmienok úverovej zmluvy si banka účtuje poplatok podľa platného sadzobníka poplatkov.
Čo ak hypotéku jeden z partnerov sám neutiahne?
Stáva sa, že príjem jedného z bývalých manželov na samostatné splácanie hypotéky nestačí. Riešením môže byť pripojenie ďalšieho spoludlžníka do úverového vzťahu – pokojne aj niekoho z rodiny. Aj v tomto prípade však banka musí najprv posúdiť, či je nový spoludlžník schopný úver splácať. Ak banka žiadosť schváli, stáva sa rovnocenným dlžníkom s rovnakou zodpovednosťou za splácanie ako zostávajúci dlžník.
Čo si zapamätať
Rozvod síce mení váš osobný život, ale sám o sebe nemení nič na vzťahu k banke – kým sa s ňou aktívne nedohodnete inak, zostávate obaja dlžníkmi na spoločnej hypotéke. Ak sa rozvádzate alebo ste sa už rozviedli a máte spoločný úver na bývanie, najlepšie urobíte, keď:
- Dohodnete si s bývalým partnerom vysporiadanie majetku,
- Prídete s touto dohodou (alebo jej návrhom) do banky,
- Spoločne s nami preberiete možnosti – napríklad vyviazanie jedného z dlžníkov alebo pripojenie nového spoludlžníka.
Ak máte hypotéku v Slovenskej sporiteľni, pokúsime sa nájsť riešenie, ktoré bude sedieť vašej novej životnej situácii. Stačí si cez Georgea dohodnúť stretnutie v našej pobočke.
Potrebujete poradiť, vypracovať nezáväznú ponuku alebo dohodnúť stretnutie v pobočke? Nechajte nám na seba kontakt a ozveme sa vám.
Soňa Sláviková
Biznis analytik
Slovenská sporiteľňa